2022年的地理布局只是起点,并不是一个已经完成的系统。它回答了新增算力可以向哪里集聚、哪些类型的工作负载更适合向外迁移,却没有解决北京或上海的一家企业如何找到合适的远端算力、判断任务能否运行、迁移必要数据、配置运行环境,以及最终如何向正确的运营主体付费。
本篇研究专题关注的正是这一层:不同算力池之间的发现、互操作、调度、迁移与结算。
“东数西算”解决的不只是数据中心建在哪里。一个新的软件与调度层正在形成:它发现可用算力、连接不同云和集群、判断工作负载能否迁移,并决定任务最终在哪里运行。
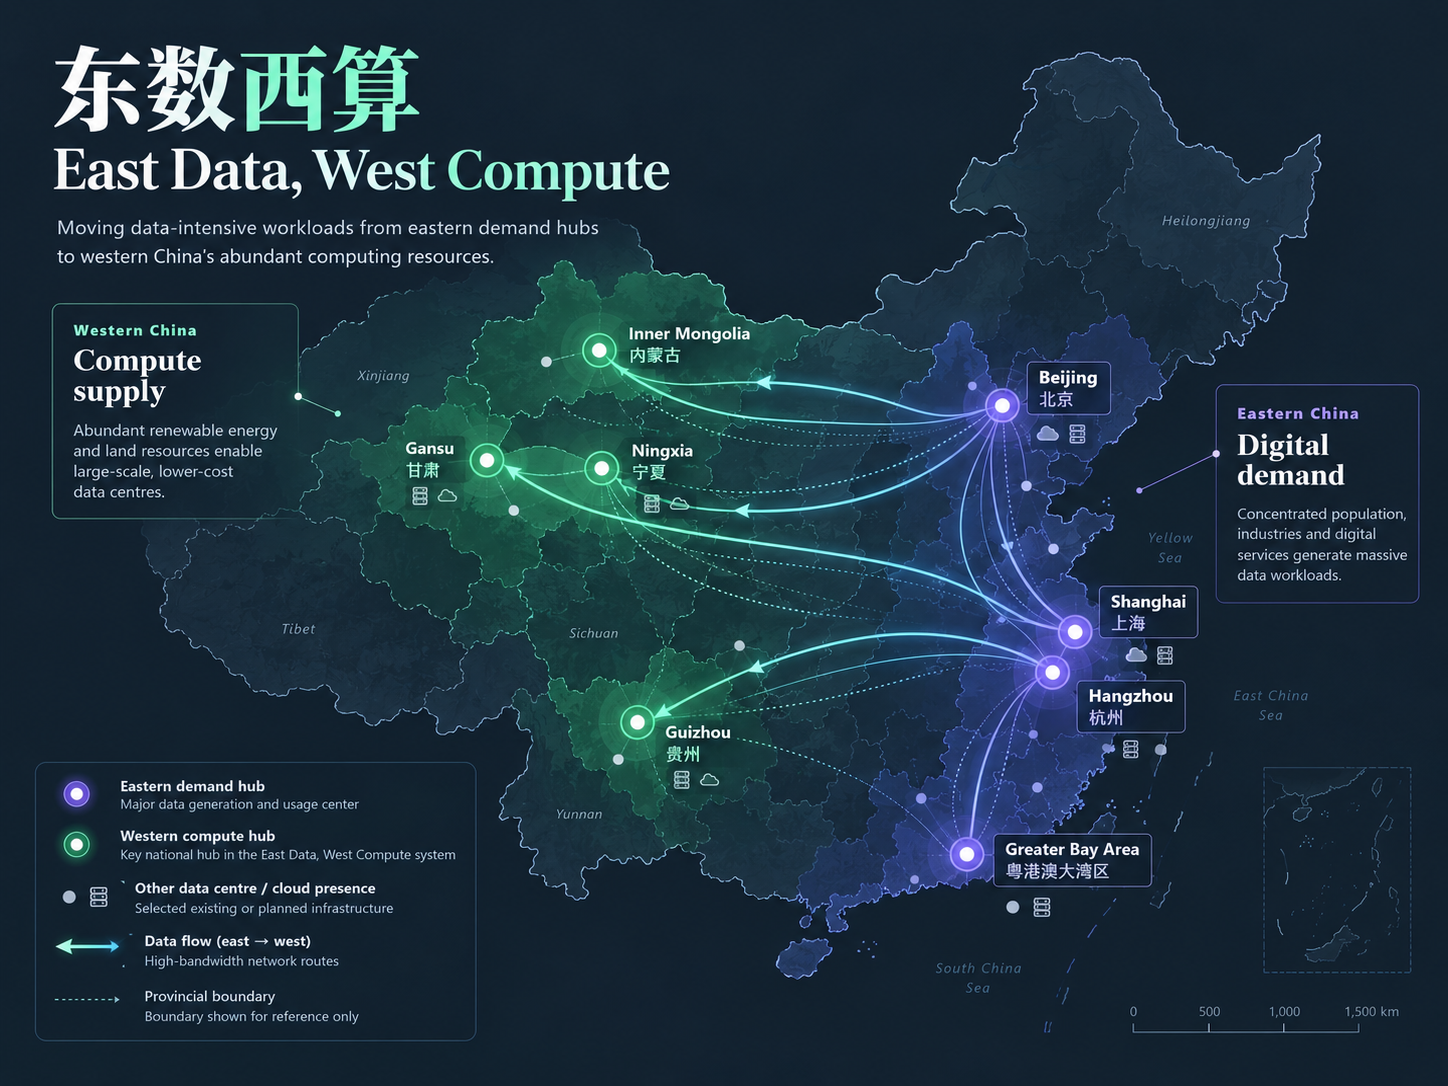
2022年的地理布局只是起点,并不是一个已经完成的系统。它回答了新增算力可以向哪里集聚、哪些类型的工作负载更适合向外迁移,却没有解决北京或上海的一家企业如何找到合适的远端算力、判断任务能否运行、迁移必要数据、配置运行环境,以及最终如何向正确的运营主体付费。
本篇研究专题关注的正是这一层:不同算力池之间的发现、互操作、调度、迁移与结算。
国家发展改革委在2022年的解释很直接:“数”指数据,“算”指对数据的处理能力。工程规划了8个国家算力枢纽节点和10个国家数据中心集群,目的是让集中在东部的部分算力需求,逐步由更适合承载新增数据中心的地区提供服务。
这里最重要的不是“西部已经有很多算力”,而是西部具备承接新增能力的资源条件。国家发展改革委当时明确指出,西部资源更充裕,尤其可再生能源丰富,因此具备发展数据中心、承接东部算力需求的潜力。同时,官方从一开始就强调并非所有业务都适合向西迁移:后台加工、离线分析、存储备份等对时延要求较低的业务更适合,而对时延敏感的业务通常仍需更靠近需求侧。 查看2022年国家发展改革委官方解释 ↗
8个国家算力枢纽节点、10个国家数据中心集群构成起点,通过高速连接,引导适合的工作负载向西部承接。
国家发展改革委 ↗政策扩展为全国一体化算力网,跨区域调度、网络传输、统一度量与结算、算电协同等开始成为明确目标。
国家发展改革委 / 国家数据局 ↗工信部进一步提出统一标识、规则和平台,推动不同主体、不同架构、不同地域的公共算力逐步实现发现、互联与调用。
工业和信息化部 ↗全国一体化算力网监测调度试验平台披露已有145万PFLOPS(FP16)纳入监测,约占全国智能算力的60%;区域调度和算电协同试点也开始从政策走向运行。但“被监测”仍不等于“全国算力已经可自由替代、随时调用”。
国家数据局 ↗先看2022年官方规划的十大国家数据中心集群,再切换查看我们研究中有来源支持的公司 / 运营商项目和主要东部需求中心,观察这套政策地理如何逐步被真实基础设施填充。图中公司点位是代表性案例,并非完整资产清单,也不是实时网络路由图。
准确性说明。 集群名称依据2022年官方“8个国家算力枢纽节点 / 10个国家数据中心集群”布局。地图并不表示西部在工程启动时已经拥有大量现成算力;官方政策逻辑强调的是西部的资源条件和可再生能源优势,使其更具承接新增能力的潜力。标记用于定位证据,并非实时网络路由。底图几何:Natural Earth(公共领域)。 查看2022年官方来源 ↗
2025年5月,工业和信息化部发布《算力互联互通行动计划》,推动不同主体、不同技术架构、不同地域的公共算力实现互联互通。计划提出统一算力标识、提升接口互操作能力、建设国家和区域平台、完善互联规则与市场机制,并推动算力供需匹配。到2028年,目标是基本实现全国公共算力标准化互联,逐步形成具备“智能感知、实时发现、随需获取”能力的算力互联网。 [工信部]
理解这个正在形成的体系,最简单的方法是把几个经常被混在一起的功能拆开。数据中心不是云,网络也不是调度器;同一家公司则可能跨越不止一个层级。
四个层级把物理机器变成可以被客户使用、并能够跨地域提供的算力服务。
建筑、电力、制冷、机架和现场运维。
把服务器和GPU转化为客户可以直接消费的服务。
在用户、云平台和不同站点之间传输数据集和模型流量。
发现、匹配、配置并调度合适的算力资源。
这些边界并不是固定的。投资层面的真正变化,也恰恰发生在这些边界开始交叉的时候。
GDS是物理基础设施层一个很清晰的例子。2026年9月,GDS以数据中心企业代表身份参与河北省一体化算力网络平台启动。GDS强调的是其廊坊数据中心项目、高密度能力以及基础设施贡献,并没有把自己描述为调度层的运营者。 [GDS]
VNET跨越的层级更多。它仍然是数据中心和连接服务运营商,但华为2026年的一个案例介绍了由华为、VNET和DYXnet共同建设的AI广域网络。华为称,相距10公里的两个VNET节点通过双路400Gbps链路进行协同模型微调,与同节点训练相比,所报告的性能差距低于2%。 [华为]
这里的区别很重要。一个调度器或许能够发现数百公里外的2,000块合适GPU,但如果客户的数据无法高效到达那里,这种发现能力的实际价值就十分有限。算力调度与数据传输必须同步演进。
甘肃庆阳是观察这一新层级如何形成的最清晰案例之一。
2025年12月,庆阳市政府将金山云10万PFlops一体化算力调度平台描述为甘肃/庆阳国家枢纽节点的核心调度系统。平台覆盖基础资源管理、多云管理、全局调度、统一运维和AI应用等层级。其多云管理层已与华为云、阿里云实现对接,而全局调度层则统一金山云东西部资源池,并将算力需求与资源进行匹配。 [庆阳市政府]
庆阳市政府另一篇资料还称,金山云完成了国家试点的一体化算力调度平台项目,其中包括东、西部调度资源池,以及平台各子系统的开发与运营。 [庆阳市政府]
这是把政策、公共平台和商业运营商已披露能力组合成的一条概念链路;并不意味着今天已经存在一个全国系统可以自动完成全部四个阶段。
中国正在形成的架构更像一个联邦式、多层级体系。2026年,工信部正式提出“1+M+N”节点体系:1个国家节点、M个区域节点和N个行业节点。区域节点被要求提供资源汇聚、算力选择、标识、监测以及互联调度等服务。 [工信部]
国家算力互联网服务平台还把“算力调度服务商”定义为一种独立角色:根据用户任务、业务需求、任务特征和实时资源状态,将任务分配给合适的算力资源池。该平台同时运行“数据快递”服务,用于匹配长距离数据传输需求、服务商和网络路径;GDS和VNET均出现在相关服务商名单中。 [国家算力互联网服务平台]
体系中还有开源互操作层。中国信通院的CNCOS项目把跨集群任务调度、算力标识感知算法以及原生Kubernetes兼容列为技术特征,主要参与方包括中国信通院、天翼云、移动云、谐云科技和蓝鲸智云等。 [CNCOS]
因此,正在形成的模式并不像一台由政府直接控制的“全国超级计算机”,而更像是以共同规则和标识体系,把多个公共平台、云、网络和商业调度器连接起来。
工信部的体系把国家服务层、多个区域节点和行业节点分开。共同规则可以连接不同运营主体,但不会把它们变成一台物理机器。
Paratera提供了最清晰的商业案例之一。其“Parallel Computing Network”向基础设施合作伙伴提出,可以把合作方的算力纳入统一调度体系。随后,Paratera负责客户获取、方案选择、测试、交付、运维、计量计费、对账和结算,并把最终模式描述为与合作伙伴共享收益。 [Paratera]
这件事的重要性在于,它改变了竞争的基本单位。拥有GPU的公司,不必再与拥有客户关系或调度层的公司是同一家。
一个简化的算力市场价值流。不同平台的具体经济模式会有所差异;这张图只展示目前已经能够观察到的商业角色。
重要说明:这些是已经能够观察到的商业角色,并不意味着每个平台都能在每个环节获取利润。
投资问题也就自然出现:如果一个调度器能够销售别人拥有的GPU,那么要获取新增价值,是否仍然必须拥有每一台新增服务器?
对Paratera而言,底层商业模式已经被公司直接描述;对金山云而言,这仍然是一个待验证的问题。这个区别非常重要。
国家政策进一步明确了更广泛的方向。国家发展改革委和国家数据局提出培育专业化算网运营商,并探索统一度量、统一计费、统一交易、统一结算。政策还明确提出建立跨地区的算力调度、网络传输、交易结算和收益分配等协同机制,为全国一体化算力大市场打下基础。 [国家数据局]
“调度”一词可能掩盖完全不同的技术能力。一个能够显示闲置GPU的平台,并不等于能够自动把任务放到这些GPU上的平台;而后者也不能证明一个正在运行的AI训练任务可以在相距很远的集群之间无缝迁移。
因此,我们使用“能力阶梯”来分析不同主张,而不是把所有“调度”都视为同一种能力。
这套分析阶梯把已经得到展示的能力,与“全国算力已经形成完全可替代、可自由调度的一体化资源池”这一更强主张区分开来。
最后这一点至关重要。工信部政策希望应用和数据变得更加可迁移、可调度;CNCOS展示了跨集群任务调度能力;个别系统可以走得更远。但现有证据并不能证明中国分布在不同地区的AI基础设施已经像一台巨大的分布式超级计算机那样运行。
同样,政府的资源可视化或监测数据也不应被等同于“可调度容量”。在国家监测系统中看得见一个设施,不代表任意工作负载都能够被迁移到那里。
这又把GDS和VNET带回了故事中心。
它们不需要拥有全国调度平台,也可能从更互联的算力市场中受益。任何被远程调度的工作负载,仍然需要真实的物理承载空间、电力、制冷和连接。跨区域工作负载也可能增加对数据中心之间高速链路以及高性能数据传输的需求。
现在,我们已经有一个把算力调度与电力系统直接连接起来的具体案例。 国网上海市电力公司披露,上海电信、万国数据、上海仪电、阿里巴巴等企业的16家数据中心参加了一次集中协同调用。相关的三天实测还根据电力现货价格信号,在上海、安徽、新疆等地之间调度推理任务。官方披露累计调度推理请求超过28万次、输出超过3300万Token,单位Token的算力用电成本下降约31%。 [国网上海电力]
物理基础设施的交付同样重要。9月25日,光环新网 / SINNET(300383.SZ)披露,拟把其自身和林格尔智算中心项目的计划总投资提高到约25亿元,规划IT负载提高到90–120MW。其可行性报告同时指出,110kV外线供电方案尚未获批。该项目与GDS在和林格尔的项目是两个独立项目。这里的重要信息并不是两家公司存在合作,而是:算力市场最终仍然依赖节点上的电力、网络和融资真正到位。 [光环新网公告]
目前,GDS呈现出的角色尤其偏向物理基础设施。VNET更多地跨越网络与AI算力整合。金山云进入云和调度层。Paratera展示算力聚合和商业化。其他软件提供商则建设市场和编排系统。中国政府正试图通过共同标准和基础设施,让这些不同层级更容易互操作。
最值得关注的公司,往往正处在这些边界的交叉处。
不能按字面理解。GPU不是电力。不同工作负载对加速器有不同要求;数据迁移可能困难或昂贵;时延很重要;软件环境并不相同;安全和监管会限制数据或模型能够去哪里;同时,不同AI任务的可迁移程度也差异很大。
但方向是清晰的。中国正在尝试让分散在不同地区的算力具备更多类似公用基础设施的特征:用共同方式描述算力、发现算力、比较算力、把任务路由过去、计量使用、定价并完成交易结算。
这远远不是“在中国西部多建一些数据中心”这么简单。
它试图让算力物理上位于哪里,与客户如何找到并使用这些算力,逐步分离开来。
这种架构最终能否带来更高利用率、更低成本和有吸引力的经济回报,仍然没有答案。但控制平面已经不再只是理论概念。它的一些组成部分今天已经在公共平台、云服务商、电信网络和专业私营调度商中运行。
因此,对投资者而言,下一个问题不应只是“谁拥有最多GPU”。
更重要的是:谁拥有稀缺资产,谁拥有客户,谁决定任务去哪里——以及任务到达后,谁获得收入。
现有证据已经支持一个比“把数据中心建到西部”更强的判断:算力可见性、互联、调度,乃至在限定场景中的跨区域任务迁移,正在公共平台、电信网络、云厂商和专业调度平台中成为可运行的能力。
但这些能力还没有组成一个真正可互换的全国算力池。时延、芯片与软件栈差异、数据迁移、安全与合规、网络质量、电力交付以及结算经济性,仍然决定名义算力能否转化为可用算力。
因此,这一研究命题现在的核心检验不再只是“有多少基础设施被接入”,而是“协调是否真正改变了算力的经济性”。
我们优先使用中国政府文件、官方平台、公司披露和技术文档。涉及公司或供应商自身的性能主张时,会明确标注其来源属性。
以下条目本身就是来源记录,因此不再重复正文中“已有证据 / 证据驱动的分析 / 尚待验证”的颜色图例。我们优先使用一手和官方材料;少数行业研究框架或二手行业报道会在各自说明中明确标注。
国家发展改革委 — 关于实施“东数西算”工程的官方答记者问
说明8个国家算力枢纽节点、10个国家数据中心集群的总体布局,明确西部资源与可再生能源优势,以及不同业务对向西迁移的适配差异。
工业和信息化部 — 《算力互联互通行动计划》
明确跨主体、跨架构、跨地域的互联与调度目标,以及统一标识、接口和互联规则。
国家发展改革委等部门 — 《关于深入实施“东数西算”工程 加快构建全国一体化算力网的实施意见》
支持专业化算网运营商,并提出统一度量、计费、交易、结算以及跨区域收益分配机制。
庆阳市政府 — 金山云10万PFlops算力调度平台
介绍核心调度系统、多层子系统、阿里云/华为云连接以及东西部资源池匹配。
庆阳市政府 — “东数西算”四年回顾
称金山云完成国家试点一体化调度项目,包括东西部资源池及子系统的开发和运营。
Paratera — Parallel Computing Network
描述合作方算力统一调度,以及客户获取、运营、计量计费、对账结算和收益共享。
国家算力互联网服务平台
定义算力调度服务商,并提供“数据快递”匹配;GDS和VNET出现在数据传输服务商名单中。
CNCOS — 中国信通院开源项目
列出跨集群任务调度、算力标识感知算法和原生Kubernetes兼容等能力。
华为 — 《华为携手世纪互联,打造AI使能超互联算力网新标杆》
供应商/合作方案例,记录AI流量调度以及通过双路400Gbps链路进行的双站点协同模型微调。
GDS — 河北一体化算力网络平台启动
公司披露把GDS定位为数据中心企业代表,并介绍其廊坊基础设施贡献。
国网上海电力 — 数据中心协同调用与电价感知算力调度实测
记录16家数据中心集中协同调用,以及为期三天的电价感知跨区域推理调度实测。
国家数据局 — 全国一体化算力网监测调度试验平台
披露平台已接入1462个算力设施,监测范围达到145万PFLOPS(FP16)。
央视经数字中国 — 算力“孤岛”与光缆路径改造
指出算力监测和跨省调用机制仍不够完善,并记录为满足算力时延要求而优化骨干光缆路径。
光环新网 / SINNET(300383.SZ)— 和林格尔项目追加投资公告
计划总投资提高到约25亿元、IT负载提高到90–120MW;项目交付仍受外线供电审批等条件约束。
新华网 / 中国信通院 — 2026年算力网络运载力相关成果
补充网络承载层的建设方向:扩大城域1ms算力覆盖,推进高速大容量低损传输、任务式调度和算网智能体等研发试点。
《中国词元工厂发展白皮书(2026)》
行业研究框架,分别衡量服务级可售词元产能、词元能效、百万Good Token成本和服务质量;并非国家标准。
中国经营报 — 三大运营商加快推进Token经营
报道行业评价重点由“有没有算力”转向稳定、有价格竞争力的有效产出;属于行业报道,并不能证明具体项目回报。
世纪互联 — 乌兰察布绿色吉瓦级AIDC基地
世纪互联公司资源页将乌兰察布列为其三大吉瓦级AIDC集群之一。
阿里巴巴集团 — 张北阿里云数据中心
阿里巴巴集团资料明确提到张北阿里云数据中心及其对电商业务的支撑作用。
中国能建 — 火山引擎长三角无为算力中心
中国能建披露字节跳动 / 火山引擎在芜湖地区投资建设算力中心,并承建其220千伏变电站工程。
China AI Evolution优先使用一手证据,包括中国政府文件、监管披露、采购记录、公司公告、技术文档和平台原始数据。我们区分“已报道事实”和“我们的分析”,并在现有证据不足以支持明确结论时标注重要不确定性。文中保留来源链接,方便读者直接检查底层证据。